Analytici poukazují na známky přehřátí trhu v souvislosti s raketovým růstem bitcoinu a návratem fenoménu kolem takzvaných „meme akcií“.
Americký akciový trh se v létě 2025 přiblížil k historickým maximům a stále překonává rekordy. Index S&P 500 zaznamenal několik nových vrcholů, což je v ostrém kontrastu s propadem z dubna, kdy trhy ochromila obchodní válka tehdejšího prezidenta Donalda Trumpa. I přes to, že Spojené státy uvalily nejvyšší cla za poslední desetiletí, nálada investorů zůstává pozitivní – a podle některých analytiků až příliš.
Náklady na podnikové úvěry klesly na nejnižší úroveň za poslední desetiletí. Zároveň dramaticky vzrostly valuace technologických akcií, které jsou tahounem současného růstu. Například Nvidia se stala první veřejně obchodovanou společností s tržní kapitalizací přes 4 biliony dolarů, což jen posiluje obavy ze „spekulativní bubliny“. K tomu se přidává návrat tzv. „meme akcií“ – investiční mánie drobných obchodníků, kteří skokově zvedli ceny titulů jako GoPro (GPRO) a Krispy Kreme (DNUT).
Podle dat agentury Bloomberg dosahují akcie v indexu S&P 500 ocenění přes 3,3násobek svých tržeb – historicky nejvyšší úrovně. Barclays uvedla, že její ukazatel „akciové euforie“, který kombinuje data o derivátových tocích, volatilitě a investorském sentimentu, se dostal do pásma typického pro tržní bubliny. Je dvojnásobně vyšší než jeho obvyklá hodnota, což analytici vnímají jako varovný signál.
„Začínají se objevovat paralely s internetovým boomem z přelomu milénia,“ uvedl Dan Ivascyn, investiční ředitel společnosti Pimco. Podle něj se investoři uchylují k chování připomínajícímu loterii – očekávají mimořádné zisky, ale ignorují fundamentální rizika. Rob Arnott, zakladatel společnosti Research Affiliates, přirovnal současnou sázku na technologické giganty k „sbírání centů před parním válcem“. Obává se, že trh dnes hodnotí dominantní hráče v oblasti umělé inteligence, jako by v budoucnu nemohli čelit žádné konkurenci.
Technologické akcie táhnou oživení trhu po dubnovém propadu. Tituly jako Nvidia a Meta Platforms posílily od svých jarních minim o 100 %, respektive 50 %. I menší firmy ale zažívají výrazné zhodnocení – Palantir vzrostl o 140 %, Coinbase přidala téměř 180 %. Rostoucí zájem o digitální aktiva navíc podpořilo vítězství Donalda Trumpa ve volbách. Bitcoin (BTC-USD) poprvé překonal hranici 120 000 dolarů, což signalizuje silný příliv institucionálního kapitálu do kryptoměn.
Nadšení investorů se přelévá i do segmentu podnikových dluhopisů. Rozdíl mezi výnosy státních dluhopisů a úvěrovými sazbami u vysoce bonitních amerických společností klesl na 0,8 procentního bodu – jednu z nejnižších hodnot od roku 2005. Tento vývoj analytici Deutsche Bank označují za možný příznak „největší euforie“ od let 1999 a 2007. Rostoucí objem úvěrů využívaných k financování nákupů akcií je podle nich důvodem k obezřetnosti.
Situaci částečně uklidnily nové dohody mezi Spojenými státy a Japonskem, které stanovily dovozní cla ve výši 15 %, a také náznaky podobného postupu vůči Evropské unii. Přestože jsou cla vyšší než před Trumpovým nástupem do Bílého domu, nejsou tak extrémní, jak se původně očekávalo. Trh zareagoval pozitivně už jen na fakt, že se podařilo vyhnout plnohodnotné obchodní válce. „Investoři jsou vděční za jakékoli řešení, které neznamená eskalaci,“ řekl Luca Paolini ze společnosti Pictet Asset Management.

Zajímavé je, že trh zůstává odolný vůči obavám ze zhoršující se fiskální situace americké vlády i otázkám ohledně nezávislosti Federálního rezervního systému. Zatímco dluhopisy a dolar byly těmito faktory zasaženy – dolar letos oslabil téměř o 10 % – akcie zůstaly mimo dosah negativních nálad. To jen posiluje argument, že trh momentálně neodráží fundamentální rizika, a naopak je hnaný vírou v nekonečný růst technologického sektoru.
Światowe indeksy giełdowe oraz kontrakty terminowe rozpoczęły dzisiejszą sesję na minusie po tym, jak największe firmy z branży sztucznej inteligencji wezwały do spowolnienia rozwoju technologii. Indeks MSCI Asia Pacific spadł o 0,8%, a południowokoreański Kospi, będący barometrem inwestycji w AI, znizkował o 3,4%. Akcje SK Hynix i Samsung Electronics straciły po ponad 4%. Kontrakty terminowe na indeks Nasdaq 100 spadły o 1,3%, a na S&P 500 – o 0,6%.
Bezpośrednim impulsem była sobotnia wypowiedź Dario Amodeia, szefa firmy Anthropic, który zapowiedział wprowadzenie dodatkowych środków bezpieczeństwa (w tym niezależnych audytów zewnętrznych) i wezwał branżę do spowolnienia prac nad najbardziej zaawansowanymi modelami. Pomysł ten poparli Sam Altman, prezes OpenAI, i Elon Musk, założyciel xAI. Altman dodatkowo zaskoczył rynki informacją, że OpenAI nie przeprowadzi w tym roku debiutu giełdowego (IPO), co stanowiło kolejny cios dla perspektyw inwestycyjnych SoftBanku.
Rynek odczytał te sygnały jednoznacznie. Wolniejszy rozwój oznacza ograniczenie nakładów kapitałowych na infrastrukturę obliczeniową, a wydatki te stanowią fundament całego łańcucha dostaw – od producentów pamięci po operatorów centrów danych. Oczywistymi przegranymi są producenci chipów i firmy infrastrukturalne, których wyceny opierają się na założeniu nieustannego wzrostu inwestycji w AI. Paradoksalnie, zyskać mogą chińscy konkurenci, gdyż wezwanie do zwolnienia tempa rodzi pytania o to, jak konsekwentnie zachodni liderzy branży będą przestrzegać własnych postulatów.
Jak poważne jest to zagrożenie dla inwestycji? W reakcji na te wypowiedzi inwestorzy stali się ostrożniejsi, ponieważ niejasna pozostaje skala ewentualnego spowolnienia. Gwałtowne cięcie wydatków na badania i rozwój w obszarze AI jest jednak mało prawdopodobne: sztuczna inteligencja pozostaje dominującym trendem i jednym z najbardziej obiecujących obszarów długoterminowego rozwoju. Bardziej prawdopodobny scenariusz sugerowany przez liderów branży zakłada dążenie do tymczasowego spowolnienia w celu stworzenia bezpieczniejszego środowiska rozwoju, a nie do całkowitego wstrzymania prac.
Tego samego dnia pojawił się drugi, dodatkowy szok: sytuacja na rynku ropy naftowej. Cena ropy Brent wzrosła o 2,2%, osiągając poziom 106,95 USD za baryłkę, po tym jak Arabia Saudyjska zamknęła kluczowy rurociąg w następstwie ataków dronów, a planowane spotkanie przedstawicieli Iranu i państw Zatoki Perskiej zostało przełożone. Warto przypomnieć, że w ubiegłym miesiącu wydobycie w Arabii Saudyjskiej spadło do najniższego poziomu od 1990 roku.
Również na rynku obligacji odnotowano skrajne wahania, jakich nie widziano od prawie dwóch dekad. Rentowność 10-letnich obligacji skarbowych USA oscyluje wokół poziomu 4,96% – rynek nie notował zamknięcia powyżej 5% od 2007 roku. Obecnie wyceny kontraktów typu swap wskazują na niemal 90% prawdopodobieństwo podwyżki stóp procentowych przez Fed w najbliższą środę wobec około 70% w zeszłym tygodniu, co jest następstwem wyższego od oczekiwań odczytu inflacji za sierpień.
Bieżący tydzień ma kluczowe znaczenie: trzy decyzje banków centralnych podjęte w krótkim odstępie czasu mogą zmienić globalne oczekiwania dotyczące polityki pieniężnej na resztę roku. Gwałtowny wzrost cen ropy, a zwłaszcza oleju napędowego i innych produktów rafinacji, podsyca obawy o inflację i perspektywy wzrostu gospodarczego. Zarówno Fed, jak i Bank Japonii prawdopodobnie zaostrzą w tym tygodniu politykę monetarną, co będzie niekorzystne dla globalnych wzrostów na rynkach aktywów ryzykownych i wywrze presję na indeksy giełdowe.
Mój scenariusz bazowy zakłada, że w środę Fed podniesie stopy procentowe, a rentowność obligacji 10-letnich przekroczy w najbliższych dniach poziom 5%. Uważam również, że obecna korekta w sektorze technologicznym będzie krótkotrwała, ponieważ przedmiotem debaty jest spowolnienie tempa rozwoju, a nie rezygnacja z inwestycji. Popyt na infrastrukturę obliczeniową pozostaje wysoki. Jednak prawdziwym wyzwaniem dla tego sektora będzie koszt pieniądza: przy rentownościach przekraczających 5% wygórowane wskaźniki wyceny zostaną poddane weryfikacji, niezależnie od decyzji zarządów dotyczących tempa rozwoju. Głównym ryzykiem dla tego scenariusza są kwestie regulacyjne – jeśli postulaty spowolnienia tempa prac zyskają poparcie organów regulacyjnych i staną się wymogiem prawnym, korekta może się przedłużyć, zamiast szybko się zakończyć.
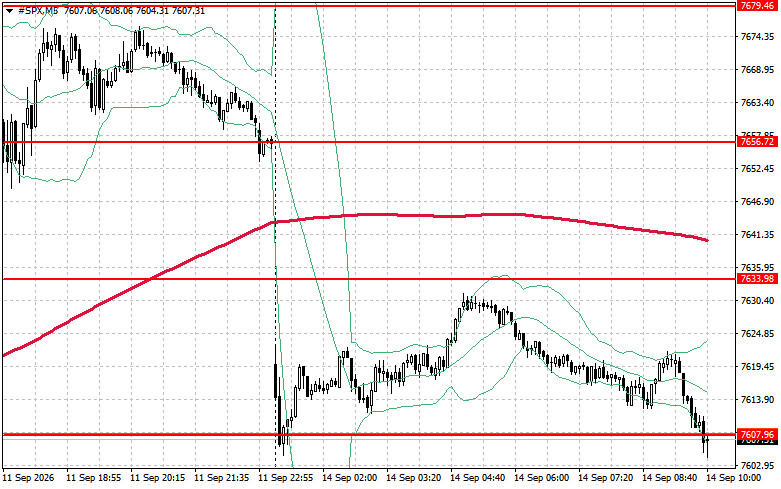
Jeśli chodzi o perspektywę techniczną S&P 500, bezpośrednim zadaniem kupujących na dziś jest przebicie najbliższego poziomu oporu 7633 USD. Wsparłoby to dalszy wzrost i utorowałoby drogę do ruchu w kierunku poziomu 7656 USD. Innym kluczowym celem dla byków będzie utrzymanie kontroli nad poziomem 7679 USD, co dodatkowo umocni ich pozycję. Jeśli jednak rynek ruszy w dół z powodu zmniejszonego apetytu na ryzyko, kupujący muszą się uaktywnić w okolicach poziomu 7607 USD, którego przełamanie zepchnie instrument handlowy do 7583 USD, a następnie do 7563 USD.
SZYBKIE LINKI
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Skontaktuj się z ForexMart