Analytici poukazují na známky přehřátí trhu v souvislosti s raketovým růstem bitcoinu a návratem fenoménu kolem takzvaných „meme akcií“.
Americký akciový trh se v létě 2025 přiblížil k historickým maximům a stále překonává rekordy. Index S&P 500 zaznamenal několik nových vrcholů, což je v ostrém kontrastu s propadem z dubna, kdy trhy ochromila obchodní válka tehdejšího prezidenta Donalda Trumpa. I přes to, že Spojené státy uvalily nejvyšší cla za poslední desetiletí, nálada investorů zůstává pozitivní – a podle některých analytiků až příliš.
Náklady na podnikové úvěry klesly na nejnižší úroveň za poslední desetiletí. Zároveň dramaticky vzrostly valuace technologických akcií, které jsou tahounem současného růstu. Například Nvidia se stala první veřejně obchodovanou společností s tržní kapitalizací přes 4 biliony dolarů, což jen posiluje obavy ze „spekulativní bubliny“. K tomu se přidává návrat tzv. „meme akcií“ – investiční mánie drobných obchodníků, kteří skokově zvedli ceny titulů jako GoPro (GPRO) a Krispy Kreme (DNUT).
Podle dat agentury Bloomberg dosahují akcie v indexu S&P 500 ocenění přes 3,3násobek svých tržeb – historicky nejvyšší úrovně. Barclays uvedla, že její ukazatel „akciové euforie“, který kombinuje data o derivátových tocích, volatilitě a investorském sentimentu, se dostal do pásma typického pro tržní bubliny. Je dvojnásobně vyšší než jeho obvyklá hodnota, což analytici vnímají jako varovný signál.
„Začínají se objevovat paralely s internetovým boomem z přelomu milénia,“ uvedl Dan Ivascyn, investiční ředitel společnosti Pimco. Podle něj se investoři uchylují k chování připomínajícímu loterii – očekávají mimořádné zisky, ale ignorují fundamentální rizika. Rob Arnott, zakladatel společnosti Research Affiliates, přirovnal současnou sázku na technologické giganty k „sbírání centů před parním válcem“. Obává se, že trh dnes hodnotí dominantní hráče v oblasti umělé inteligence, jako by v budoucnu nemohli čelit žádné konkurenci.
Technologické akcie táhnou oživení trhu po dubnovém propadu. Tituly jako Nvidia a Meta Platforms posílily od svých jarních minim o 100 %, respektive 50 %. I menší firmy ale zažívají výrazné zhodnocení – Palantir vzrostl o 140 %, Coinbase přidala téměř 180 %. Rostoucí zájem o digitální aktiva navíc podpořilo vítězství Donalda Trumpa ve volbách. Bitcoin (BTC-USD) poprvé překonal hranici 120 000 dolarů, což signalizuje silný příliv institucionálního kapitálu do kryptoměn.
Nadšení investorů se přelévá i do segmentu podnikových dluhopisů. Rozdíl mezi výnosy státních dluhopisů a úvěrovými sazbami u vysoce bonitních amerických společností klesl na 0,8 procentního bodu – jednu z nejnižších hodnot od roku 2005. Tento vývoj analytici Deutsche Bank označují za možný příznak „největší euforie“ od let 1999 a 2007. Rostoucí objem úvěrů využívaných k financování nákupů akcií je podle nich důvodem k obezřetnosti.
Situaci částečně uklidnily nové dohody mezi Spojenými státy a Japonskem, které stanovily dovozní cla ve výši 15 %, a také náznaky podobného postupu vůči Evropské unii. Přestože jsou cla vyšší než před Trumpovým nástupem do Bílého domu, nejsou tak extrémní, jak se původně očekávalo. Trh zareagoval pozitivně už jen na fakt, že se podařilo vyhnout plnohodnotné obchodní válce. „Investoři jsou vděční za jakékoli řešení, které neznamená eskalaci,“ řekl Luca Paolini ze společnosti Pictet Asset Management.

Zajímavé je, že trh zůstává odolný vůči obavám ze zhoršující se fiskální situace americké vlády i otázkám ohledně nezávislosti Federálního rezervního systému. Zatímco dluhopisy a dolar byly těmito faktory zasaženy – dolar letos oslabil téměř o 10 % – akcie zůstaly mimo dosah negativních nálad. To jen posiluje argument, že trh momentálně neodráží fundamentální rizika, a naopak je hnaný vírou v nekonečný růst technologického sektoru.
Os índices acionários globais e os futuros abriram em baixa hoje, após as maiores empresas de IA pedirem uma desaceleração no desenvolvimento da tecnologia. O índice MSCI Ásia-Pacífico caiu 0,8%, enquanto o Kospi da Coreia do Sul — um barômetro dos investimentos relacionados à IA — despencou 3,4%. SK Hynix e Samsung Electronics recuaram mais de 4% cada. Os futuros do Nasdaq-100 caíram 1,3%, enquanto os futuros do S&P 500 recuaram 0,6%.
O gatilho foi a declaração feita no sábado pelo CEO da Anthropic, Dario Amodei, que anunciou medidas adicionais de segurança, incluindo revisões independentes por terceiros, e pediu que o setor desacelerasse o desenvolvimento dos modelos mais avançados. O CEO da OpenAI, Sam Altman, apoiou a proposta, e o fundador da xAI, Elon Musk, afirmou que Amodei estava certo. Altman também ampliou o impacto ao informar ao mercado que a OpenAI não fará um IPO neste ano — um golpe adicional para as perspectivas da SoftBank.
O mercado interpretou esses sinais de forma direta. Um desenvolvimento mais lento implica menores gastos de capital com infraestrutura de computação, e esses gastos sustentam toda a cadeia de suprimentos, desde os fabricantes de memória até as operadoras de data centers. Fabricantes de chips e empresas de infraestrutura — cujas avaliações pressupõem um crescimento contínuo dos investimentos em IA — são os perdedores mais óbvios. Paradoxalmente, os concorrentes chineses podem se beneficiar, já que o apelo por uma desaceleração levanta dúvidas sobre até que ponto os líderes do setor no Ocidente seguirão de forma consistente o próprio apelo.
Quão grave é a ameaça aos investimentos? Os investidores ficaram mais cautelosos em resposta às declarações, já que ainda não está claro até onde uma eventual desaceleração poderia chegar. No entanto, é improvável uma queda acentuada nos gastos com P&D em IA: a IA continua sendo a principal tendência e uma das áreas mais promissoras no longo prazo. É mais provável que, como os próprios líderes do setor sugeriram, o segmento esteja buscando uma desaceleração temporária para criar um ambiente de desenvolvimento mais seguro, e não uma interrupção completa.
Um segundo choque agravou o primeiro no mesmo dia: o petróleo. O Brent subiu 2,2%, para US$ 106,95 por barril, depois que a Arábia Saudita fechou um importante oleoduto após ataques de drones, enquanto uma reunião planejada entre o Irã e os países do Golfo foi adiada. Vale lembrar: a produção saudita caiu no mês passado para o nível mais baixo desde 1990.
O mercado de títulos também atingiu extremos não vistos em quase duas décadas. O rendimento do Treasury dos EUA de 10 anos está próximo de 4,96% — o mercado não fechava acima de 5% desde 2007. Os swaps agora precificam uma probabilidade de quase 90% de uma alta de juros pelo Fed na quarta-feira, ante aproximadamente 70% na semana passada, impulsionados por uma leitura da inflação de agosto acima do esperado.
Esta semana é excepcionalmente importante: três decisões de bancos centrais em rápida sucessão podem redefinir as expectativas para a política monetária global até o fim do ano. O salto dos preços do petróleo — especialmente a disparada do diesel e de outros produtos refinados — alimenta os temores de inflação e de desaceleração do crescimento. O Fed e o Banco do Japão (BoJ) provavelmente apertarão a política monetária nesta semana, criando obstáculos para qualquer alta dos ativos de risco globais e pressionando os índices acionários.
Minha visão-base é que o Fed aumentará os juros na quarta-feira e que os rendimentos dos títulos de 10 anos superarão 5% nas próximas sessões. Também acredito que a atual correção das ações de tecnologia será de curta duração, porque o debate diz respeito à desaceleração do ritmo de desenvolvimento, e não ao abandono dos investimentos. A demanda por infraestrutura de computação continua elevada. No entanto, o verdadeiro teste para o setor será o custo do dinheiro: com os rendimentos acima de 5%, múltiplos de valuation muito esticados serão reavaliados, independentemente das decisões das administrações sobre o ritmo de desenvolvimento. O principal risco para essa perspectiva é regulatório — se o apelo pela desaceleração receber respaldo regulatório e se tornar obrigatório, a correção poderá se prolongar, em vez de ser breve.
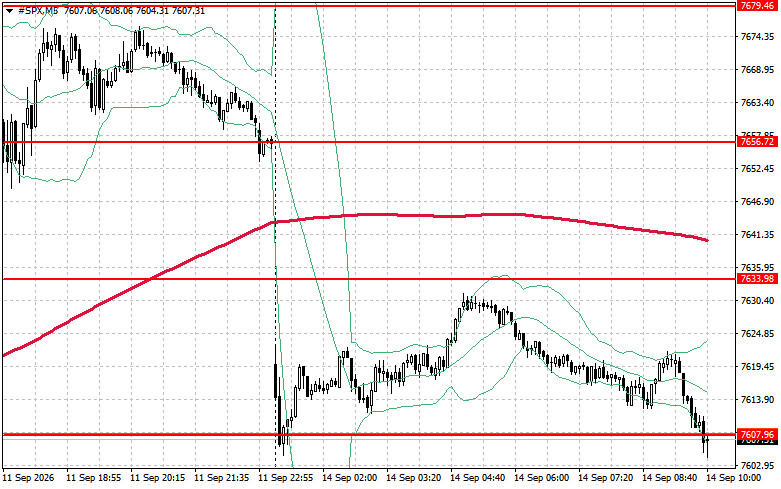
Nota técnica sobre o S&P 500: a principal tarefa dos compradores hoje é reconquistar a resistência imediata em 7.633. Isso sinalizaria uma recuperação e abriria caminho para uma alta em direção a 7.656. Igualmente importante para os otimistas é manter o controle acima de 7.679 para fortalecer o cenário de alta. No lado de baixa, os compradores devem defender a marca de 7.607; uma quebra decisiva nesse nível levaria rapidamente o índice de volta a 7.583 e abriria caminho para 7.563.
LINKS RÁPIDOS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Contate-nos