Analytici poukazují na známky přehřátí trhu v souvislosti s raketovým růstem bitcoinu a návratem fenoménu kolem takzvaných „meme akcií“.
Americký akciový trh se v létě 2025 přiblížil k historickým maximům a stále překonává rekordy. Index S&P 500 zaznamenal několik nových vrcholů, což je v ostrém kontrastu s propadem z dubna, kdy trhy ochromila obchodní válka tehdejšího prezidenta Donalda Trumpa. I přes to, že Spojené státy uvalily nejvyšší cla za poslední desetiletí, nálada investorů zůstává pozitivní – a podle některých analytiků až příliš.
Náklady na podnikové úvěry klesly na nejnižší úroveň za poslední desetiletí. Zároveň dramaticky vzrostly valuace technologických akcií, které jsou tahounem současného růstu. Například Nvidia se stala první veřejně obchodovanou společností s tržní kapitalizací přes 4 biliony dolarů, což jen posiluje obavy ze „spekulativní bubliny“. K tomu se přidává návrat tzv. „meme akcií“ – investiční mánie drobných obchodníků, kteří skokově zvedli ceny titulů jako GoPro (GPRO) a Krispy Kreme (DNUT).
Podle dat agentury Bloomberg dosahují akcie v indexu S&P 500 ocenění přes 3,3násobek svých tržeb – historicky nejvyšší úrovně. Barclays uvedla, že její ukazatel „akciové euforie“, který kombinuje data o derivátových tocích, volatilitě a investorském sentimentu, se dostal do pásma typického pro tržní bubliny. Je dvojnásobně vyšší než jeho obvyklá hodnota, což analytici vnímají jako varovný signál.
„Začínají se objevovat paralely s internetovým boomem z přelomu milénia,“ uvedl Dan Ivascyn, investiční ředitel společnosti Pimco. Podle něj se investoři uchylují k chování připomínajícímu loterii – očekávají mimořádné zisky, ale ignorují fundamentální rizika. Rob Arnott, zakladatel společnosti Research Affiliates, přirovnal současnou sázku na technologické giganty k „sbírání centů před parním válcem“. Obává se, že trh dnes hodnotí dominantní hráče v oblasti umělé inteligence, jako by v budoucnu nemohli čelit žádné konkurenci.
Technologické akcie táhnou oživení trhu po dubnovém propadu. Tituly jako Nvidia a Meta Platforms posílily od svých jarních minim o 100 %, respektive 50 %. I menší firmy ale zažívají výrazné zhodnocení – Palantir vzrostl o 140 %, Coinbase přidala téměř 180 %. Rostoucí zájem o digitální aktiva navíc podpořilo vítězství Donalda Trumpa ve volbách. Bitcoin (BTC-USD) poprvé překonal hranici 120 000 dolarů, což signalizuje silný příliv institucionálního kapitálu do kryptoměn.
Nadšení investorů se přelévá i do segmentu podnikových dluhopisů. Rozdíl mezi výnosy státních dluhopisů a úvěrovými sazbami u vysoce bonitních amerických společností klesl na 0,8 procentního bodu – jednu z nejnižších hodnot od roku 2005. Tento vývoj analytici Deutsche Bank označují za možný příznak „největší euforie“ od let 1999 a 2007. Rostoucí objem úvěrů využívaných k financování nákupů akcií je podle nich důvodem k obezřetnosti.
Situaci částečně uklidnily nové dohody mezi Spojenými státy a Japonskem, které stanovily dovozní cla ve výši 15 %, a také náznaky podobného postupu vůči Evropské unii. Přestože jsou cla vyšší než před Trumpovým nástupem do Bílého domu, nejsou tak extrémní, jak se původně očekávalo. Trh zareagoval pozitivně už jen na fakt, že se podařilo vyhnout plnohodnotné obchodní válce. „Investoři jsou vděční za jakékoli řešení, které neznamená eskalaci,“ řekl Luca Paolini ze společnosti Pictet Asset Management.

Zajímavé je, že trh zůstává odolný vůči obavám ze zhoršující se fiskální situace americké vlády i otázkám ohledně nezávislosti Federálního rezervního systému. Zatímco dluhopisy a dolar byly těmito faktory zasaženy – dolar letos oslabil téměř o 10 % – akcie zůstaly mimo dosah negativních nálad. To jen posiluje argument, že trh momentálně neodráží fundamentální rizika, a naopak je hnaný vírou v nekonečný růst technologického sektoru.
Les principaux indices boursiers mondiaux et les contrats à terme ont ouvert en baisse aujourd’hui, après que les plus grandes entreprises d’IA ont appelé à un ralentissement du développement de cette technologie. L’indice MSCI Asia Pacific a reculé de 0,8 %, tandis que le Kospi sud-coréen — baromètre des investissements liés à l’IA — a chuté de 3,4 %. SK Hynix et Samsung Electronics ont perdu plus de 4 % chacune. Les contrats à terme sur le Nasdaq‑100 ont baissé de 1,3 %, et ceux sur le S&P 500 ont reculé de 0,6 %.
Le déclencheur a été la déclaration faite samedi par le CEO d’Anthropic, Dario Amodei, qui a annoncé des mesures de sécurité supplémentaires, notamment des évaluations indépendantes par des tiers, et a appelé le secteur à ralentir le développement des modèles les plus avancés. Le CEO d’OpenAI, Sam Altman, a soutenu cette proposition, et le fondateur de xAI, Elon Musk, a estimé qu’Amodei avait raison. Altman a également ajouté à la surprise en indiquant aux marchés qu’OpenAI n’entrerait pas en bourse cette année — un coup supplémentaire porté aux perspectives de SoftBank.
Le marché a interprété ces signaux de manière directe. Un développement plus lent implique une réduction des dépenses d’investissement dans les infrastructures de calcul, et ces dépenses soutiennent l’ensemble de la chaîne d’approvisionnement, des fabricants de mémoire aux opérateurs de centres de données. Les fabricants de semi‑conducteurs et les sociétés d’infrastructure — dont les valorisations reposent sur une croissance perpétuelle des investissements dans l’IA — sont les perdants évidents. Paradoxalement, les concurrents chinois pourraient en tirer profit, puisque l’appel au ralentissement soulève des questions sur la constance avec laquelle les leaders industriels occidentaux respecteront leur propre appel.
Quelle est la gravité de la menace qui pèse sur l’investissement ? Les investisseurs sont devenus prudents à la suite de ces déclarations, car on ne sait toujours pas jusqu’où pourrait aller un éventuel ralentissement. Cependant, un effondrement brutal des dépenses de R&D en IA est peu probable : l’IA reste la tendance dominante et l’un des domaines les plus prometteurs à long terme. Plus vraisemblablement, comme l’ont suggéré les dirigeants du secteur eux‑mêmes, celui‑ci cherche un ralentissement temporaire pour créer un environnement de développement plus sûr, plutôt qu’un arrêt pur et simple.
Un deuxième choc est venu renforcer le premier le même jour : le pétrole. Le Brent a grimpé de 2,2 % à 106,95 USD le baril après que l’Arabie saoudite a fermé un oléoduc clé à la suite d’attaques de drones et qu’une réunion prévue entre l’Iran et les pays du Golfe a été reportée. Rappel : la production saoudienne est tombée le mois dernier à son plus bas niveau depuis 1990.
Le marché obligataire a également atteint des extrêmes qui n’avaient plus été observés depuis près de vingt ans. Le rendement des Treasuries US à 10 ans se situe autour de 4,96 % — le marché n’a pas clôturé au‑dessus de 5 % depuis 2007. Les swaps intègrent désormais une probabilité de près de 90 % d’une hausse des taux de la Fed mercredi, contre environ 70 % la semaine dernière, sous l’effet d’une inflation pour le mois d’août plus élevée que prévu.
Cette semaine est exceptionnellement importante : trois décisions de banques centrales en succession rapide peuvent remodeler les anticipations monétaires mondiales d’ici la fin de l’année. La flambée des prix du pétrole — et en particulier la hausse marquée du diesel et des autres produits raffinés — alimente les craintes en matière d’inflation et de croissance. La Fed et la Bank of Japan devraient toutes deux durcir leur politique cette semaine, ce qui créera des vents contraires pour tout rebond des actifs risqués à l’échelle mondiale et exercera une pression sur les indices actions.
Mon scénario central : la Fed relèvera ses taux mercredi, et les rendements à 10 ans dépasseront 5 % dans les prochaines séances. Je pense également que la correction actuelle du secteur technologique sera de courte durée, car le débat porte sur un ralentissement du rythme de développement, et non sur un abandon de l’investissement. La demande d’infrastructures de calcul reste élevée. Toutefois, le véritable test pour le secteur sera le coût de l’argent : avec des rendements au‑dessus de 5 %, des multiples de valorisation très tendus seront réévalués, quels que soient les choix des directions en matière de rythme de développement. Le principal risque pour ce scénario est d’ordre réglementaire — si l’appel au ralentissement obtient un soutien des autorités et devient contraignant, la correction pourrait s’inscrire dans la durée plutôt que de rester brève.
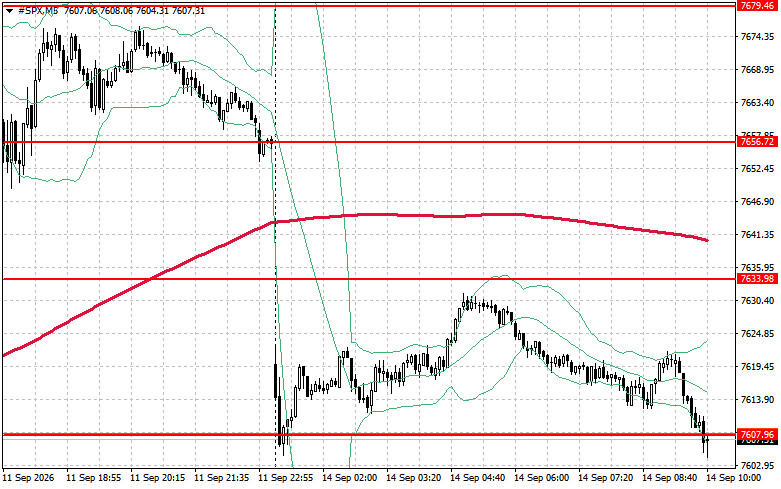
Note technique sur le S&P 500 : la tâche principale des acheteurs aujourd’hui est de reconquérir la résistance immédiate à 7 633. Y parvenir signalerait une reprise et ouvrirait la voie à un mouvement en direction de 7 656. Il est tout aussi important pour les acheteurs de conserver le contrôle au-dessus de 7 679 afin de renforcer le scénario haussier. À la baisse, les acheteurs doivent défendre la zone des 7 607 ; une rupture nette à ce niveau ramènerait rapidement l’indice vers 7 583 et ouvrirait la voie à 7 563.
QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Contactez-nous