Analytici poukazují na známky přehřátí trhu v souvislosti s raketovým růstem bitcoinu a návratem fenoménu kolem takzvaných „meme akcií“.
Americký akciový trh se v létě 2025 přiblížil k historickým maximům a stále překonává rekordy. Index S&P 500 zaznamenal několik nových vrcholů, což je v ostrém kontrastu s propadem z dubna, kdy trhy ochromila obchodní válka tehdejšího prezidenta Donalda Trumpa. I přes to, že Spojené státy uvalily nejvyšší cla za poslední desetiletí, nálada investorů zůstává pozitivní – a podle některých analytiků až příliš.
Náklady na podnikové úvěry klesly na nejnižší úroveň za poslední desetiletí. Zároveň dramaticky vzrostly valuace technologických akcií, které jsou tahounem současného růstu. Například Nvidia se stala první veřejně obchodovanou společností s tržní kapitalizací přes 4 biliony dolarů, což jen posiluje obavy ze „spekulativní bubliny“. K tomu se přidává návrat tzv. „meme akcií“ – investiční mánie drobných obchodníků, kteří skokově zvedli ceny titulů jako GoPro (GPRO) a Krispy Kreme (DNUT).
Podle dat agentury Bloomberg dosahují akcie v indexu S&P 500 ocenění přes 3,3násobek svých tržeb – historicky nejvyšší úrovně. Barclays uvedla, že její ukazatel „akciové euforie“, který kombinuje data o derivátových tocích, volatilitě a investorském sentimentu, se dostal do pásma typického pro tržní bubliny. Je dvojnásobně vyšší než jeho obvyklá hodnota, což analytici vnímají jako varovný signál.
„Začínají se objevovat paralely s internetovým boomem z přelomu milénia,“ uvedl Dan Ivascyn, investiční ředitel společnosti Pimco. Podle něj se investoři uchylují k chování připomínajícímu loterii – očekávají mimořádné zisky, ale ignorují fundamentální rizika. Rob Arnott, zakladatel společnosti Research Affiliates, přirovnal současnou sázku na technologické giganty k „sbírání centů před parním válcem“. Obává se, že trh dnes hodnotí dominantní hráče v oblasti umělé inteligence, jako by v budoucnu nemohli čelit žádné konkurenci.
Technologické akcie táhnou oživení trhu po dubnovém propadu. Tituly jako Nvidia a Meta Platforms posílily od svých jarních minim o 100 %, respektive 50 %. I menší firmy ale zažívají výrazné zhodnocení – Palantir vzrostl o 140 %, Coinbase přidala téměř 180 %. Rostoucí zájem o digitální aktiva navíc podpořilo vítězství Donalda Trumpa ve volbách. Bitcoin (BTC-USD) poprvé překonal hranici 120 000 dolarů, což signalizuje silný příliv institucionálního kapitálu do kryptoměn.
Nadšení investorů se přelévá i do segmentu podnikových dluhopisů. Rozdíl mezi výnosy státních dluhopisů a úvěrovými sazbami u vysoce bonitních amerických společností klesl na 0,8 procentního bodu – jednu z nejnižších hodnot od roku 2005. Tento vývoj analytici Deutsche Bank označují za možný příznak „největší euforie“ od let 1999 a 2007. Rostoucí objem úvěrů využívaných k financování nákupů akcií je podle nich důvodem k obezřetnosti.
Situaci částečně uklidnily nové dohody mezi Spojenými státy a Japonskem, které stanovily dovozní cla ve výši 15 %, a také náznaky podobného postupu vůči Evropské unii. Přestože jsou cla vyšší než před Trumpovým nástupem do Bílého domu, nejsou tak extrémní, jak se původně očekávalo. Trh zareagoval pozitivně už jen na fakt, že se podařilo vyhnout plnohodnotné obchodní válce. „Investoři jsou vděční za jakékoli řešení, které neznamená eskalaci,“ řekl Luca Paolini ze společnosti Pictet Asset Management.

Zajímavé je, že trh zůstává odolný vůči obavám ze zhoršující se fiskální situace americké vlády i otázkám ohledně nezávislosti Federálního rezervního systému. Zatímco dluhopisy a dolar byly těmito faktory zasaženy – dolar letos oslabil téměř o 10 % – akcie zůstaly mimo dosah negativních nálad. To jen posiluje argument, že trh momentálně neodráží fundamentální rizika, a naopak je hnaný vírou v nekonečný růst technologického sektoru.
Глобалните борсови индекси и фючърси отвориха по-ниско днес, след като най-големите компании в областта на AI призоваха за забавяне на развитието на технологията. Индексът MSCI Asia Pacific се понижи с 0,8%, докато южнокорейският Kospi — барометър за инвестиции, свързани с AI — се срина с 3,4%. SK Hynix и Samsung Electronics загубиха над 4% всяка. Фючърсите на Nasdaq-100 спаднаха с 1,3%, а фючърсите на S&P 500 бяха надолу с 0,6%.
Поводът беше изявлението в събота на CEO-то на Anthropic Дарио Амодеи, който обяви допълнителни мерки за безопасност, включително независими прегледи от външни трети страни, и призова индустрията да забави разработването на най-напредналите модели. CEO-то на OpenAI Сам Алтман подкрепи предложението, а основателят на xAI Илон Мъск каза, че Амодеи е прав. Алтман допълнително засили шока, като каза на пазарите, че OpenAI няма да излезе на борсата тази година — отделен удар по перспективите на SoftBank.
Пазарът разчете тези сигнали по директен начин. По-бавното развитие предполага намалени капиталови разходи за изчислителна инфраструктура, а именно тези разходи поддържат цялата верига на доставки — от производителите на памет до операторите на центрове за данни. Производителите на чипове и инфраструктурните компании — чиито оценки предполагат постоянен ръст на инвестициите в AI — са очевидните губещи. Парадоксално е, че китайските конкуренти може да спечелят, тъй като призивът за забавяне повдига въпроси доколко последователно западните лидери в индустрията ще се придържат към собствения си апел.
Колко сериозна е заплахата за инвестициите? Инвеститорите станаха по-предпазливи в отговор на тези изявления, тъй като остава неясно колко далеч може да стигне едно евентуално забавяне. Но рязък срив в разходите за R&D в областта на AI е малко вероятен: AI остава доминираща тенденция и една от най-перспективните дългосрочни сфери. По-реалистично е, както самите лидери в индустрията предполагат, секторът да търси временно забавяне, за да се създаде по-безопасна среда за развитие, а не пълно спиране.
Втори шок допълни първия в същия ден: петролът. Brent се покачи с 2,2% до 106,95 щ.д./барел, след като Саудитска Арабия затвори ключов тръбопровод след атаки с дронове, а планирана среща Иран–Персийски залив беше отложена. Напомняне: производството на Саудитска Арабия спадна миналия месец до най-ниското си ниво от 1990 г.
Пазарът на облигации също се придвижи към крайности, невиждани от близо две десетилетия. Доходността по 10-годишните държавни облигации на САЩ е близо до 4,96% — пазарът не е затварял над 5% от 2007 г. Насрещните суапове вече отразяват почти 90% вероятност за повишение на лихвата от Fed в сряда, спрямо около 70% миналата седмица, движени от по-високия от очакваното инфлационен отчет за август.
Тази седмица е изключително важна: три решения на централни банки в бърза последователност могат да преформатират глобалните очаквания за паричната политика до края на годината. Скокът в цените на петрола — и по-специално ръстът при дизела и други рафинирани продукти — подхранва страхове от инфлация и забавяне на растежа. Fed и Bank of Japan вероятно ще затегнат политиката си тази седмица, създавайки насрещен вятър за всеки глобален ръст на рисковите активи и оказвайки натиск върху борсовите индекси.
Моята базова прогноза: Fed ще повиши лихвата в сряда и доходността по 10-годишните облигации ще пробие прага от 5% в следващите сесии. Също така смятам, че текущата корекция при технологичните компании ще бъде краткотрайна, защото дебатът е за забавяне на темпа на развитие, а не за отказ от инвестиции. Търсенето на изчислителна инфраструктура остава повишено. Въпреки това истинският тест за сектора ще бъде цената на парите: при доходности над 5% силно разтегнатите множители ще бъдат преоценени, независимо от решенията на мениджмънта относно темпа на развитие. Основният риск за тази перспектива е регулаторен — ако призивът за забавяне получи регулаторна подкрепа и стане задължителен, корекцията може да се окаже продължителна, а не кратка.
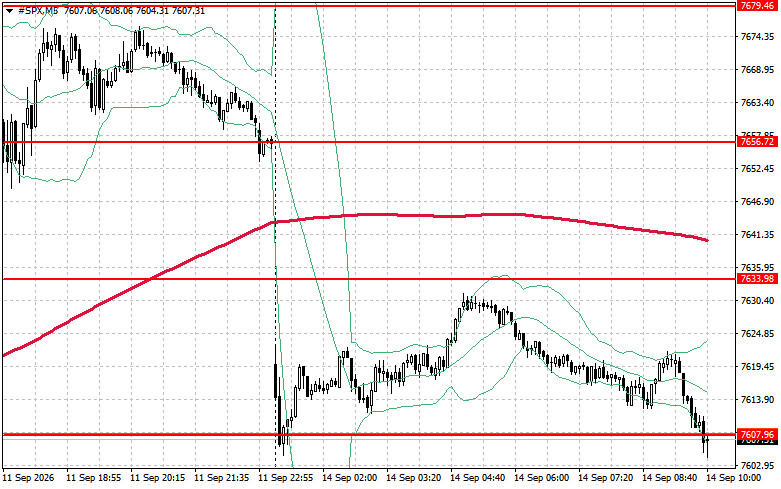
Техническа бележка за S&P 500: основната задача на купувачите днес е да си върнат непосредственото съпротивление при 7 633. Това би сигнализирало възстановяване и би открило пътя към движение нагоре към 7 656. Също толкова важно за „биковете“ е да задържат контрола над 7 679, за да се засили вероятността за продължение на възходящото движение. От друга страна, купувачите трябва да защитят зоната около 7 607; категорично пробиване под това ниво бързо би върнало индекса към 7 583 и би отворило пътя към 7 563.
БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Свържете се с нас