Strategy oznámila cenu své první veřejné nabídky 28 011 111 akcií variabilně úročených preferenčních akcií série A s prodlouženou splatností za 90 dolarů za akcii. Společnost očekává, že po odečtení emisních poplatků a nákladů získá čistý výnos ve výši přibližně 2,474 miliardy dolarů.
Nabídka akcií STRC má být vypořádána 29. července 2025, s výhradou obvyklých podmínek uzavření. Společnost Strategy (MSTR/STRK/STRF/STRD) uvedla, že výnosy hodlá použít na obecné podnikatelské účely, včetně akvizice bitcoinů a provozního kapitálu.
Preferenční akcie budou mít počáteční měsíční dividendový výnos 9,00 % p.a. z nominální hodnoty 100 USD na akcii. Dividendy budou vypláceny měsíčně počínaje 31. srpnem 2025, jakmile to schválí představenstvo. Společnost Strategy si vyhrazuje právo upravit dividendový výnos s výhradou určitých omezení, včetně omezení snížení a požadavků na výplatu akumulovaných dividend v plné výši.
Společnost může akcie odkoupit za 101 USD za akcii plus nahromaděné dividendy, jakmile budou akcie kótovány na hlavních burzách, za předpokladu, že celková jmenovitá hodnota zůstane nejméně 250 milionů USD. Držitelé mají právo na zpětný odkup za jmenovitou hodnotu 100 USD plus dividendy, pokud dojde k určitým zásadním změnám.
Likvidační preference bude zpočátku 100 USD za akcii, ale bude se denně upravovat na základě obchodních cen a dalších faktorů. Morgan Stanley, Barclays, Moelis & Company a TD Securities jsou společnými vedoucími manažery emise.
Strategy se popisuje jako veřejně obchodovaná společnost, která přijala bitcoin jako své primární rezervní aktivum a poskytuje také analytický software pro podniky.
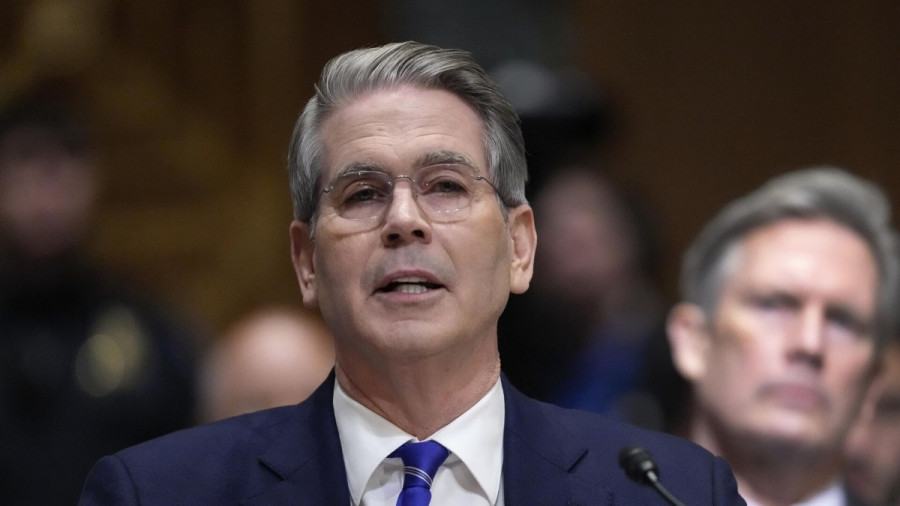
Sementara dolar semakin lemah berbanding euro, pound dan aset berisiko lain — disebabkan campur tangan besar-besaran yang berterusan dalam pasaran FX bagi menstabilkan yen — Setiausaha Perbendaharaan Scott Bessent berkata pentadbiran Trump akan berusaha mengemukakan pelan pengurangan defisit persekutuan kepada Kongres sebelum akhir tahun sekiranya Demokrat memenangi majoriti di mana-mana dewan dalam pilihan raya pertengahan penggal bulan November.
Logik pemasaannya jelas. "Kita perlu meluluskannya dengan tergesa-gesa dalam sesi lame-duck berbanding jika diberi masa yang lebih panjang," kata Bessent, merujuk kepada tempoh kira-kira dua bulan antara pengundian pada 3 November dan 3 Januari 2027, apabila wakil yang baru dipilih mula memegang jawatan.
Kenyataan itu mengandungi satu pengakuan penting yang patut diberi perhatian: Jabatan Perbendaharaan secara terbuka bersiap sedia menghadapi kemungkinan kekalahan parti pemerintah dan merancang untuk meluluskan pembaharuan fiskal utama melalui badan perundangan yang akan berakhir penggalnya. Republikan kini menguasai kedua-dua Dewan; kehilangan salah satu daripadanya akan membolehkan Demokrat menghalang agenda perundangan presiden bagi baki penggal.
Skala tugas itu amat menggerunkan. Pejabat Bajet Kongres (Congressional Budget Office) menganggarkan kerajaan AS akan membelanjakan hampir AS$2 trilion lebih banyak daripada hasil yang dijana tahun ini. Defisit telah melebar dalam beberapa tahun kebelakangan ini disebabkan perbelanjaan berkaitan pandemik semasa pentadbiran Trump yang lalu dan langkah-langkah diambil oleh pentadbiran Biden kemudiannya, selain keutamaan perundangan presiden semasa, termasuk rang undang-undang cukai utamanya.
Rangkaian sebab dan akibat daripada keadaan fiskal kepada pasaran bergerak secara langsung dan sudah dapat dilihat. Defisit yang semakin meningkat memerlukan pinjaman tambahan; peningkatan bekalan bon jangka panjang menekan harga bon; hasil bon jangka panjang telah mencecah paras tertinggi beberapa dekad; dan kos perkhidmatan faedah yang meningkat memperburuk lagi defisit. Presiden Rizab Persekutuan Cawangan Richmond, Tom Barkin, menggambarkan mekanisme ini sebagai satu pengiraan yang bakal tiba, tanpa menetapkan garis masa.
Reaksi Bessent adalah luar biasa, dan kesannya sangat ketara. Pengembangan pembelian balik jangka panjang Perbendaharaan pada bulan Ogos seketika menurunkan hasil, tetapi menjelang awal September, hasil 30 tahun kembali hampir 5.28%, pada dasarnya menghapuskan pergerakan sebelumnya. Bessent juga campur tangan untuk menyokong yen Jepun dan minggu ini bahkan secara terbuka memberitahu pedagang supaya "berdagang menentang saya," dengan memetik apa yang beliau gelar sebagai maklumat dalaman — satu kenyataan yang menekan dolar.
Itu mendedahkan kelemahan asas pendekatan tersebut: campur tangan pasaran hanya merawat simptom, sedangkan punca utama ialah trajektori fiskal — dan kegagalan pembelian balik pada bulan Ogos memberi pengajaran itu dengan sangat jelas.
Elemen paling mendedahkan dalam kenyataan Bessent ialah apa yang tidak beliau nyatakan. Beliau tidak mendedahkan sama ada pelan defisit itu akan bergantung kepada pemotongan program kesihatan dan sosial, seperti Medicare dan Social Security, atau kepada kenaikan cukai. Pengguguran maklumat ini amat signifikan kerana kedua-dua pilihan tersebut sangat berisiko secara politik dan merangkumi sebahagian besar perbelanjaan boleh budi bicara yang secara realistik boleh dikurangkan.
Gambaran teknikal bagi EUR/USD mencadangkan pembeli harus memberi tumpuan kepada penembusan pada 1.1650. Hanya penembusan itu akan membuka laluan untuk menguji 1.1670. Dari situ, kenaikan ke 1.1690 adalah mungkin, tetapi mencapainya tanpa sokongan pemain utama akan menjadi sukar. Di bahagian bawah, saya menjangkakan sebarang pembelian yang serius hanya akan muncul sekitar 1.1635. Jika pembeli tidak hadir di situ, adalah lebih wajar menunggu paras rendah baharu pada 1.1610 atau mempertimbangkan posisi beli dari 1.1580.
Gambaran teknikal bagi GBP/USD menunjukkan pembeli pound perlu melepasi rintangan terdekat pada 1.3565 untuk menyasarkan 1.3585; penembusan di atas paras itu akan menjadi satu cabaran. Sasaran seterusnya ialah 1.3600. Pada penurunan, pihak penjual akan cuba merebut kawalan di 1.3530. Jika mereka berjaya, penembusan julat akan memberi impak besar kepada pihak pembeli dan menolak GBP/USD ke arah 1.3510 dengan potensi lanjutan ke 1.3480.
PAUTAN SEGERA
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Hubungi Kami